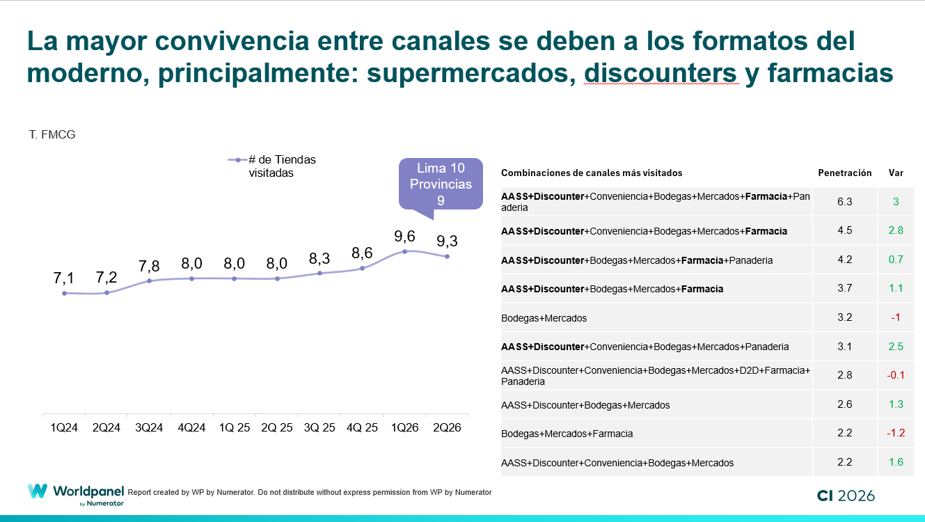
페루인들의 쇼핑 범위가 확대되고 있다. 2026년 2분기에는 각 가구가 평균 9.3곳의 매장이나 판매 채널을 방문했는데, 이는 2년 전의 7곳 조금 넘는 수치와 비교된다.
Numerator의 Worldpanel이 발표한 ‘2026년 2분기 소비자 인사이트(Consumer Insights)’ 데이터에 따르면, 이러한 변화는 채널 간 상호 보완성이 강화된 데 기인한 것으로 나타났습니다. 소비자들은 단순히 한 매장을 다른 매장으로 대체하는 것이 아니라, 슈퍼마켓, 할인점, 편의점 및 기타 형태의 매장을 일상 소비 패턴에 포함시키고 있으며, 이 과정에서 동네 식료품점과 전통 시장도 여전히 중요한 역할을 하고 있습니다.
이러한 다양화는 특히 리마에서 두드러지는데, 리마의 가구들은 평균 10개 정도의 채널을 시청하는 반면, 지방의 가구들은 9개 정도를 시청한다.
슈퍼마켓과 할인점이 페루 가정 더 많은 곳에 진출하고 있다
페루의 구매 채널에서 나타난 주요 변화 중 하나는 현대식 유통 방식의 보급률이 높아진 것이다.
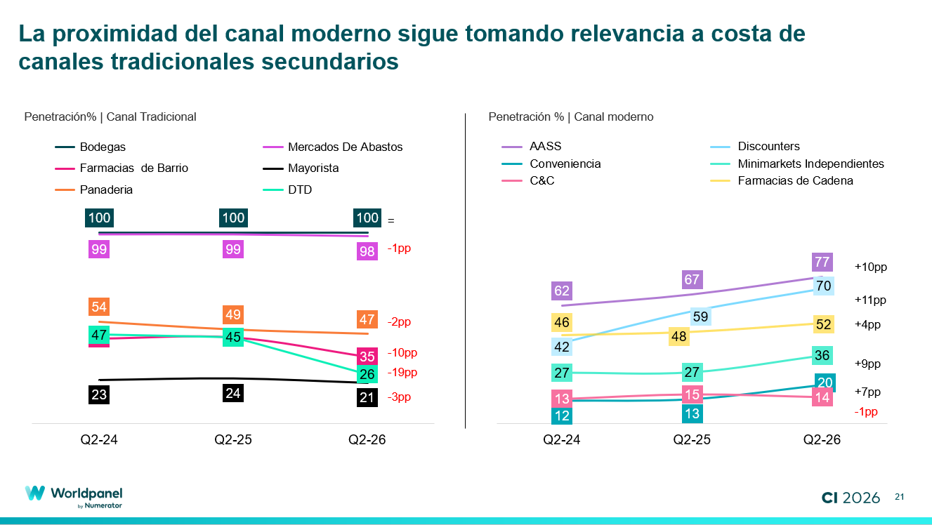
2024년 2분기부터 2026년 같은 기간까지 슈퍼마켓의 가구 보급률은 61.5%에서 76.6%로 증가한 반면, 할인점의 보급률은 42.1%에서 70.2%로 상승했다.
편의점의 시장 점유율도 12%에서 20.3%로 확대되었으며, 독립형 미니마켓은 26.6%에서 35.6%로 성장했다. 한편, 체인 약국의 시장 점유율은 52.3%를 기록했다.
그러나 이러한 발전이 전통적인 유통 채널의 소멸을 의미하는 것은 아니다. 페루의 소비자들은 선택의 폭을 넓히며, 접근성, 상품 구성, 가격, 구매 목적 등의 요소에 따라 다양한 매장을 조합하여 이용하고 있다.
Mass, Dollarcity, 3A: 할인점 고객들은 어떻게 쇼핑할까?
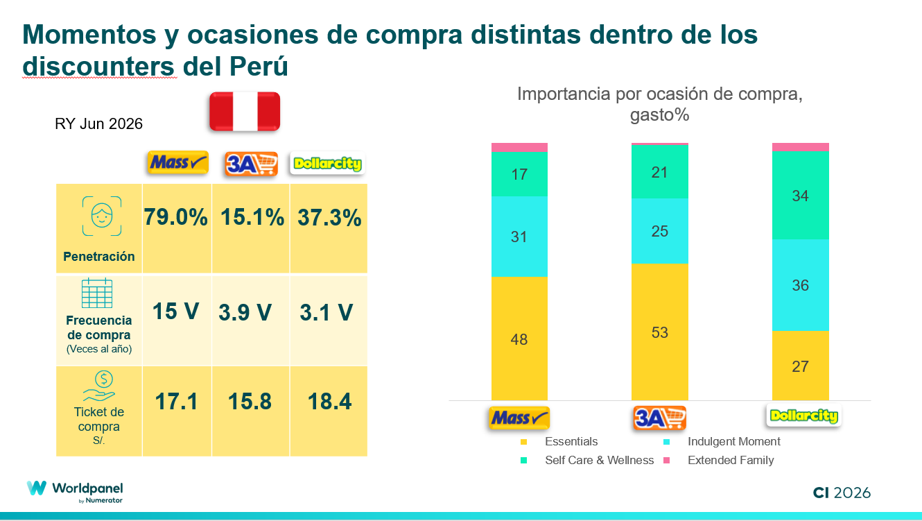
페루 내 할인점의 성장 역시 단일한 동인에 기인하는 것은 아닙니다. Mass, Dollarcity, 3A는 영업 범위, 방문 빈도, 평균 구매 금액 측면에서 상당한 차이를 보입니다.
Mass는 전체 가구의 79%에 도달하며, 연간 방문 횟수는 15회, 평균 구매액은 S/ 17.1입니다. Dollarcity는 37.3%의 시장 침투율을 기록하며, 연간 방문 횟수는 3.1회, 1회당 평균 구매액은 S/ 18.4입니다. 한편, 3A는 15.1%의 시장 침투율을 기록하며, 연간 방문 횟수는 3.9회, 1회당 평균 구매액은 S/ 15.8입니다.
각 체인별 구매 유형에서도 차이가 나타납니다. 필수품은 Mass의 지출에서 48.1%, 3A에서는 53.2%를 차지합니다. 반면 Dollarcity에서는 사치를 즐기는 순간과 자기 관리 및 웰빙 관련 상품이 더 큰 비중을 차지합니다.
데이터에 따르면, 동일한 형식을 공유한다고 해서 반드시 동일한 구매를 놓고 경쟁하는 것은 아니라는 점이 드러납니다. 각 제안은 소비자의 일상 속에서 서로 다른 위치를 차지할 수 있으며,
소비자.
탐보, OXXO, 베가: 편의점 내 각기 다른 사명
페루의 편의점들 사이에서도 비슷한 현상이 나타나고 있다.
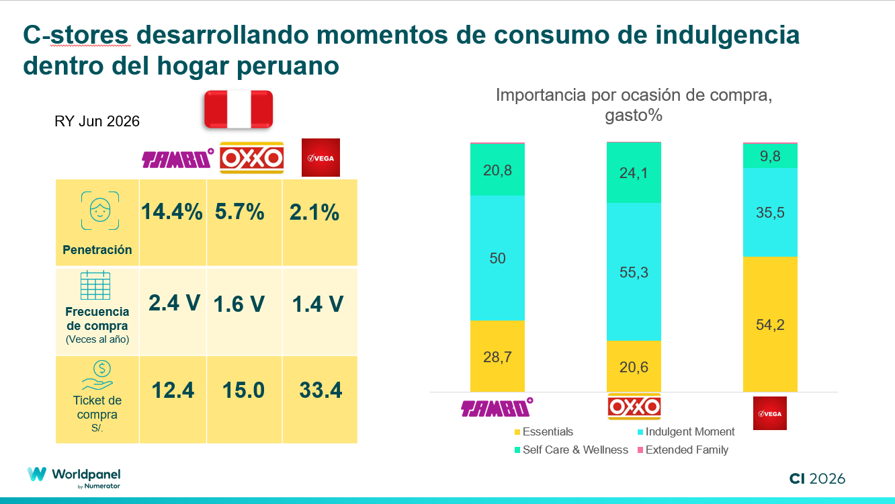
탐보(Tambo)는 14.4%의 시장 침투율을 기록했으며, 연간 방문 횟수는 2.4회, 평균 구매 금액은 S/ 12.4입니다. OXXO는 5.7%의 가구 침투율을 기록했으며, 연간 방문 횟수는 1.6회, 평균 구매 금액은 S/ 15입니다. 베가는 2.1%의 시장 침투율을 기록했으며, 방문 빈도는 1.4회, 평균 구매 금액은 S/ 33.4로 상당히 높습니다.
이러한 차이를 설명하는 데는 구매 시점이 중요한 역할을 합니다. 사치성 소비가 Tambo 지출의 50%, OXXO 지출의 55.3%를 차지합니다. 반면 Vega에서는 필수품이 지출의 54.2%를 차지합니다.
이처럼, 편의성이라는 측면에서도 소비자는 각 체인마다 서로 다른 역할을 부여합니다.
채널 분할은 브랜드에 어떤 의미를 가질까요?
제조사와 소매업체의 입장에서 볼 때, 9곳 이상의 매장을 방문하는 소비자가 있다는 것은 단순히 더 많은 판매 채널에 진출하는 것만으로는 충분하지 않음을 의미합니다. 구매 과정에서 각 채널이 수행하는 역할을 제대로 이해해야 합니다.
같은 브랜드의 제품이 슈퍼마켓, 할인점, 소규모 식료품점, 편의점 등 다양한 곳에 진열되어 있을 수 있지만, 소비자가 매번 방문할 때마다 필요로 하는 것이 반드시 똑같은 것은 아닙니다.
상품 구성, 가격 구조, 크기 및 형태, 그리고 일반 브랜드와 자사 브랜드의 조합은 판매 채널에 따라 서로 다른 목표를 달성하는 데 기여할 수 있습니다.
소매업체의 경우, 각 매장이 어떤 고객 요구를 충족시키는지 더욱 명확히 정의하는 것 또한 중요한 기회입니다. 쇼핑객이 선택할 수 있는 대안이 점점 더 많아지는 환경에서, 차별화는 쇼핑 여정 내에서 더 큰 점유율을 확보하기 위한 핵심 요소가 될 수 있습니다.
다채널 쇼핑객 한 명 더
슈퍼마켓, 할인점, 편의점의 성장은 페루의 쇼핑 습관을 변화시키고 있지만, 전통적인 유통 방식의 중요성을 없애지는 못하고 있다.
그 결과, 소비자들은 더욱 다채널화되어 여러 매장에서 구매를 분산하고, 각 매장을 특정 요구를 충족하기 위해 활용하고 있습니다.
브랜드와 소매업체의 경우, 페루 소비자들이 어디에서 구매하는지, 무엇보다도 각 판매 채널을 선택하는 이유가 무엇인지 파악하는 것이, 이러한 새로운 구매 패턴에 부합하는 상품 구성, 가격 및 매장 형태 전략을 수립하는 데 핵심이 될 것입니다.