일반 유통 채널에서 PGC-FLS 부문 매출이 1.4% 증가했다. ‘레 무스케티에르’와 ‘코오페라티브 U’가 가장 큰 증가세를 보인 반면, ‘오샹 리테일’과 ‘카르푸’는 감소세를 기록했다.
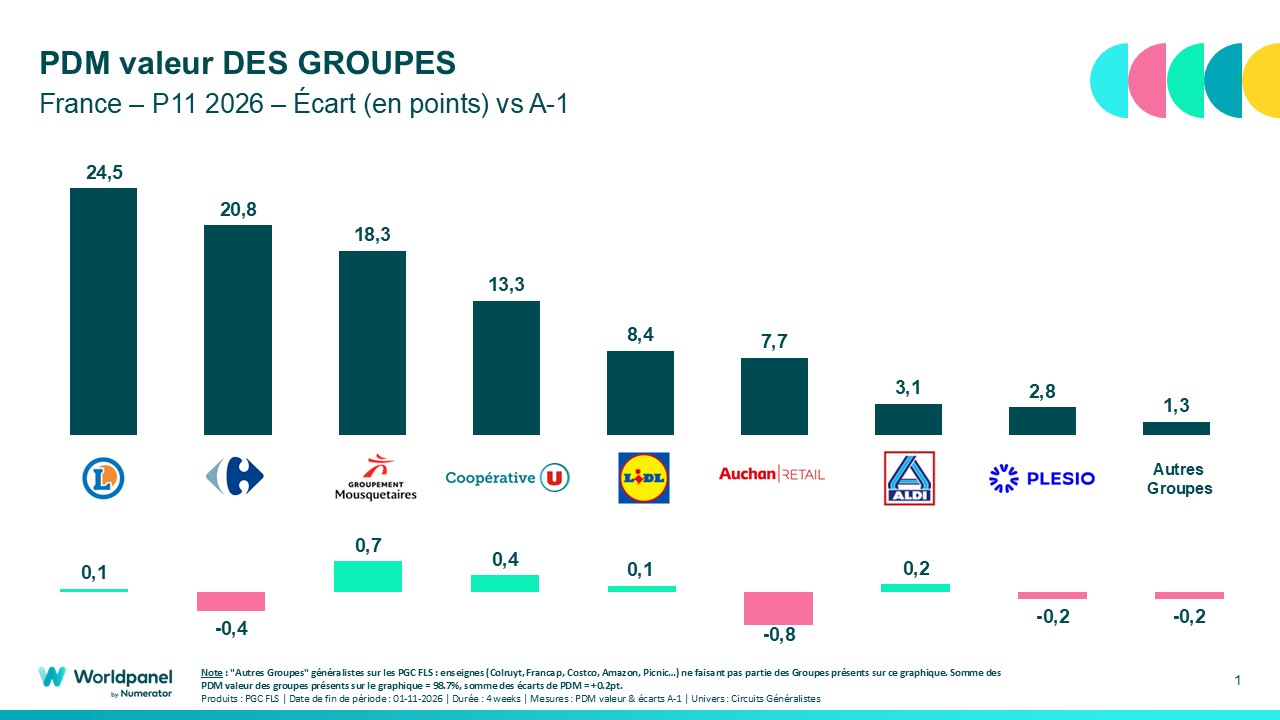
Les Mousquetaires는 프랑스 소비재 및 신선식품(PGC-FLS) 시장에서 성장세를 이어가고 있습니다. 2026년 10월 5일부터 11월 1일까지의 4주 동안, 이 그룹은 매출액 기준 시장 점유율을 0.7포인트 상승시켜 18.3%를 기록했습니다. 특히 초기 오샹(Auchan) 슈퍼마켓의 통합에 힘입어, 이 그룹은 두 번째 연속 기간 동안 유통 그룹 중 가장 높은 성장률을 기록했습니다.
Numerator가 제공하는 Worldpanel의 최신 ‘Référenseigne Flash’ 데이터에 따르면, 일반 유통 채널에서 FMCG-FLS에 대한 가계 지출이 1.4% 증가한 것으로 나타났습니다. 이러한 성장은 주로 방문객 수가 4.5% 증가한 데 기인한 반면, 평균 장바구니 금액은 0.95유로 감소하며 여전히 압박을 받고 있습니다.
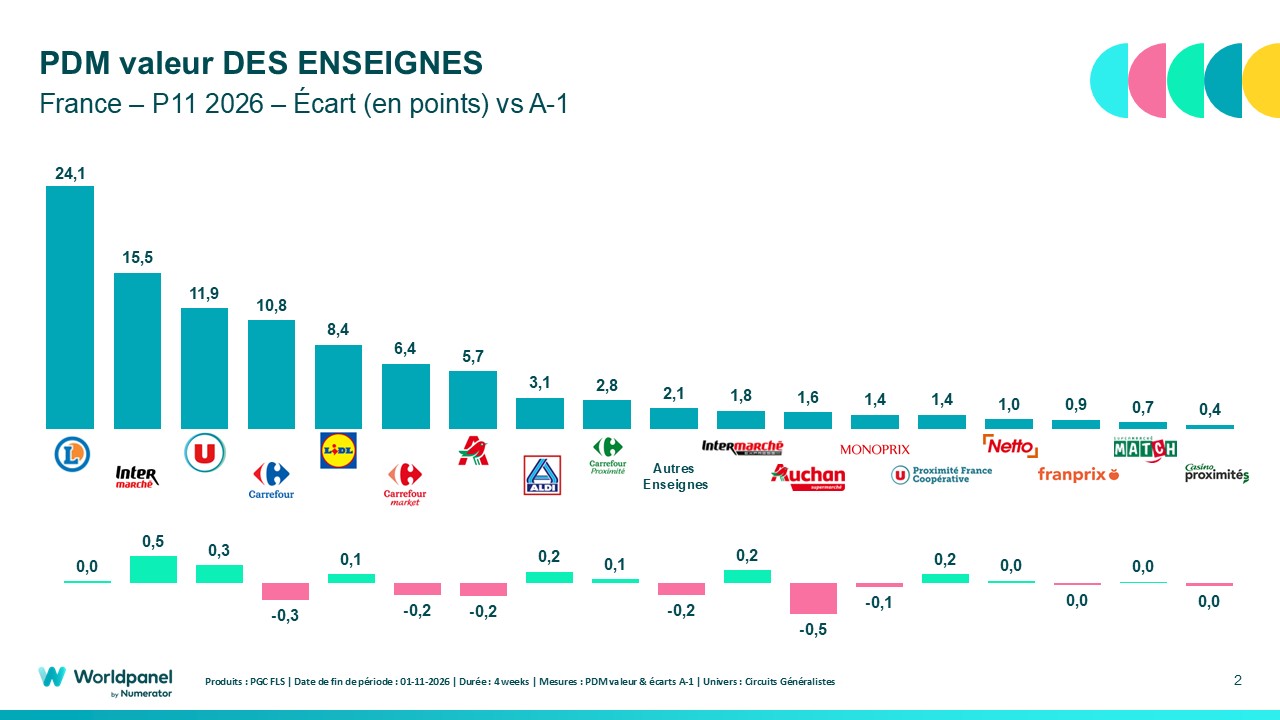
온라인 및 지역 밀착형 유통 채널은 계속해서 빠른 성장세를 보이고 있다. 한편, EDMP(자체 브랜드 중심 유통업체) 채널은 리들(Lidl)과 알디(Aldi)의 호조를 타고 있다.
핵심 요약
- +1.4%: 일반 유통 채널에서 PGC-FLS 지출이 4.5%의 매출 증가에 힘입어 증가세를 보였다.
- 18.3%: ‘무스케타르’의 시장 점유율로, 특히 최초의 오샹 슈퍼마켓들이 통합된 덕분에 0.7포인트 상승했다.
- 13.3%: 협동조합 U의 시장 점유율로, 0.4포인트 상승하며 34만 2천 명의 신규 구매자를 확보했다.
- 24.5%: E.Leclerc의 시장 점유율로, 0.1포인트 상승하며 1위 자리를 지켰다.
- 알디는 0.2포인트, 리들은 0.1포인트 상승했다: 두 체인점 모두 신규 고객 유치를 통해 시장 점유율을 계속 확대하고 있다.
- –카르푸, 0.4포인트 하락: 지역 밀착형 매장들의 호조세에도 불구하고 그룹 실적은 하락세를 보였다.
‘레 무스케타르’와 ‘코오페라티브 U’가 상승세를 이어가고 있다
초기 오샹(Auchan) 슈퍼마켓들의 구조 조정이 ‘무스케타르(Les Mousquetaires)’의 실적에 긍정적인 영향을 미치기 시작했다. 매출액 기준 시장 점유율이 0.7포인트 상승하며, 이 그룹은 18.3%를 기록했고, 유통 그룹 중 두 분기 연속으로 가장 높은 성장률을 보였다.
이러한 성장세와 더불어, 특히 매우 긍정적인 기존 고객 기반 효과에 힘입어 33만 8천 명의 신규 고객이 유입되었습니다. 이는 인터마르셰의 다양한 판매 채널, 즉 일반 매장뿐만 아니라 동네 편의점 및 온라인 채널 모두에 긍정적인 영향을 미치고 있습니다.
Coopérative U 역시 성장을 이어가고 있습니다. 시장 점유율은 0.4%포인트 상승한 13.3%를 기록했습니다. 이 그룹은 매장, 지역 밀착형 매장, 온라인 사업 부문의 긍정적인 기여에 힘입어 34만 2천 명의 신규 고객을 유치했습니다.
이러한 결과는 해당 기간 동안 두 그룹이 시장 점유율을 확대하는 데 있어 신규 구매자 유치의 역할이 컸음을 보여줍니다.
E.Leclerc는 1위 자리를 지켰으며, Aldi와 Lidl은 입지를 넓혀가고 있다
E.Leclerc는 매출액 기준 24.5%의 시장 점유율을 기록하며 프랑스 시장에서 확고한 선두 자리를 유지하고 있습니다. 이 그룹은 오프라인 매장의 소폭 감소세를 온라인 사업이 상쇄한 덕분에 시장 점유율이 0.1%포인트 상승했습니다.
자체 브랜드 위주의 유통업체들도 성장세를 이어가고 있다. 알디는 시장 점유율이 0.2포인트, 리들은 0.1포인트 각각 상승했는데, 두 업체 모두 신규 고객 확보가 크게 늘어난 데 힘입은 결과다.
이러한 변화는 이전 기간의 흐름을 이어가는 것으로, 온라인 및 지역 유통 채널이 빠르게 성장하고 있으며 EDMP 유통 채널도 탄탄한 성장세를 보이고 있습니다.
오샹 리테일과 까르푸의 시장 점유율이 하락세를 보이고 있다
반면, 오샹 리테일은 슈퍼마켓 네트워크 개편의 초기 영향을 받고 있다. 이 그룹은 당초 310개였던 오샹 슈퍼마켓 매장 수에서 96개가 줄어든 상태다.
이러한 변화는 실적에 부정적인 영향을 미치고 있다. 그룹 매출 감소분의 3분의 2 이상이 오샹 슈퍼마켓에서 비롯된 것이다. 전체적으로 오샹 리테일은 해당 기간 동안 시장 점유율이 0.8포인트 하락했다.
카르푸는 인근 상점들의 호조세에도 불구하고 시장 점유율이 0.4포인트 하락했다.
방법론
2026년 P11 플래시 레페렌세인 조사 결과는 MyWorldpanel 플랫폼을 통해 도출되었으며, Worldpanel by Numerator의 패널 가구 20,000가구를 표본으로 삼아 산출되었습니다.
이 데이터는 대형마트, 슈퍼마켓, 자체 브랜드 중심 체인점(EDMP), 동네 편의점 및 온라인 쇼핑을 포함하는 ‘일반 소매점’ 부문 전체를 대상으로 산출되었습니다. 이 데이터는 일반 가구가 가정에서 소비하기 위해 구매하는 일상 소비재 및 셀프 서비스 신선식품(PGC-FLS)에 대한 지출을 나타냅니다.
PGC-FLS 부문은 식품, 음료, 위생·미용 및 세제류를 포괄합니다. 폐기물 감축 제품, 전통 신선 식품, 와인 및 비식품류는 포함되지 않습니다.
이 결과는 패널 조사를 통해 도출된 것이므로, 확률적 의미를 지닙니다.
출처: Numerator의 Worldpanel – Référenseigne Flash P11 2026.