


당사의 최신 데이터에 따르면, 2026년 9월 6일까지의 4주 동안 식료품점의 테이크홈 매출은 2.0% 증가했습니다. 동일 매장 기준 식료품 가격 상승률은 2.3%를 기록했는데, 이는 지난달보다 상승 속도가 빨라졌으나 여전히 비교적 완만한 수준을 유지했습니다.
8월은 또 한 번의 더운 날씨와 함께 스포츠의 계절인 여름이 막을 내리는 달이었습니다. 하지만 많은 이들에게 등교와 출근이 최우선 과제로 떠오르면서 쇼핑 습관에도 변화가 나타나기 시작했는데, 7월의 최고치인 4억 9,700만 건에 비해 8월 한 달 동안 식료품점 방문 횟수가 1,800만 건 감소한 것으로 집계되었습니다.
여름 휴가가 끝나면 대개 외출 횟수가 줄어들고 필수품 구매로 소비 패턴이 전환되는데, 올해도 예외는 아닙니다. 지난달 식료품 물가 상승률이 소폭 상승하기는 했지만, 올해 초에 기록했던 수준보다는 여전히 상당히 낮은 편이어서 가계에 반가운 숨통이 트였습니다.
쇼핑 목록에 교복이 다시 추가됐다
새 학기가 시작되면서 바구니와 쇼핑 카트에 교복 용품들이 다시 등장했으며, 생활비가 가계 예산에 계속해서 부담을 주는 가운데 올해도 학부모들은 가성비를 최우선으로 고려했다.
학부모 1인당 교복 구매 평균 금액은 54.53파운드로, 작년 같은 기간의 62.29파운드보다 감소했으며, 이는 전년 동기 대비 12.4% 하락한 수치이다. 이는 소비자들이 가계 예산을 관리하기 위해 할인 행사와 중고 상품을 찾았기 때문이다.*
이번 신학기 시즌, 학부모들에게 ‘가성비’가 가장 중요한 키워드로 떠올랐습니다. 현재 10가구 중 4가구 이상(44%)은 교복 구매 시 품질을 다소 희생하더라도 비용 절감을 최우선으로 삼고 있는 반면, 3분의 1(33%)은 여전히 두 가지 요소 간의 균형을 맞추려고 노력하고 있습니다.**
이는 많은 가정에게 있어 개학 시기가 경제적으로 힘든 시기와 겹치고 있음을 분명히 보여주는 신호이며, 품질을 타협하지 않으면서도 가격 면에서 안심을 줄 수 있는 소매업체들이 유리한 입지를 차지하게 될 것입니다.
새 학기가 시작되면서 도시락통은 아이들이 좋아하는 음식으로 가득 차 있다
학부모들이 다시 자녀들의 도시락 채우기에 신경을 쓰기 시작하면서, 쇼핑 바구니에는 점심 시간의 대표적인 인기 메뉴들이 눈에 띄게 많이 담겨 있었다.
전체 어린이 도시락의 절반 이상에 샌드위치가 들어 있었으며***, 9월 6일까지 7일 동안 자녀가 있는 가구 중 빵 한 덩어리를 구매한 가구 수는 전주 대비 50만 가구 이상 증가했습니다. 학기 시작을 앞둔 마지막 주에는 사츠마(+29%)와 오이(+21%)를 구매한 가구 수도 급증했습니다.
이번 달에는 지난 1년 동안 단 두 번째로 브랜드 상품의 매출 증가율이 자체 브랜드를 앞질렀는데, 브랜드 상품 매출은 3.7% 증가한 반면 자체 브랜드는 2.9% 성장에 그치며, 2026년 대부분을 지배해 온 추세가 역전되었습니다. 이러한 변화에도 불구하고, 소비자들은 여전히 할인 행사에 대한 강한 관심을 보이고 있습니다. 식료품 할인 상품에 대한 지출은 전년 대비 2억 4,300만 파운드(7.0%) 증가하여, 정가 상품 매출 증가율인 1.4%를 크게 앞질렀다.
아스다, 성장세로 복귀
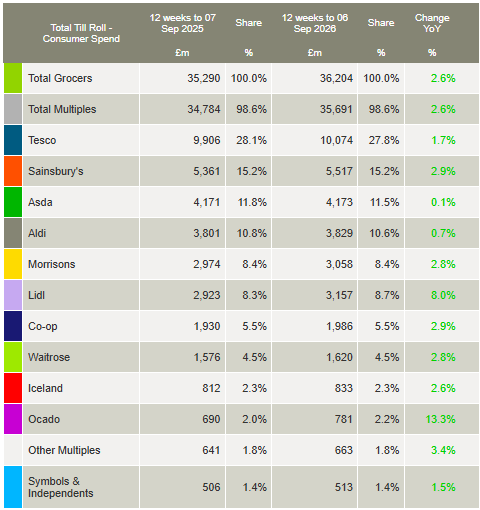
아스다(Asda)의 매출은 9월 6일까지의 12주 동안 0.1% 증가하며, 2024년 3월 이후 처음으로 성장세로 돌아섰다. 리즈에 본사를 둔 이 소매업체는 현재 11.5%의 시장 점유율을 기록하고 있으며, 잉글랜드 북부 지역에서는 16.0%로 더 높은 점유율을 보이고 있다. 또한 뜨거운 음료, 아이스크림, 냉장 가금류 등의 품목에서 시장 평균보다 우수한 실적을 올리고 있다.
매출이 13.3% 증가한 오카도(Ocado)는 30회 연속으로 가장 빠르게 성장한 식료품 업체로 선정되었으며, 최근 12주 동안 전체 가구의 4.4%가 이 서비스를 이용했다. 온라인 전용 전문 업체인 오카도의 시장 점유율은 0.2%포인트 상승해 2.2%를 기록했다.
시장 점유율을 확대한 또 다른 식료품 체인인 리들(Lidl)은 시장 점유율이 1년 전 8.3%에서 8.7%로 상승했다. 특히 제과류, 청량음료 및 신선 농산물 부문의 호조 덕분에 매출이 8.0% 증가했다.
세인즈버리의 매출은 전년 대비 2.9% 증가했다. 영국에서 두 번째로 큰 식료품 체인인 세인즈버리는 2.8% 성장한 모리슨스를 근소한 차이로 앞섰으며, 이에 따라 두 소매업체는 각각 15.2%와 8.4%의 시장 점유율을 유지했다.
테스코의 매출은 1.7% 증가했으며, 영국 최대 슈퍼마켓인 이 회사의 시장 점유율은 현재 27.8%를 기록하고 있다. 알디는 시장 점유율 10.6%를 차지하고 있으며, 이 할인점의 계산대 매출은 1년 전보다 0.7% 증가했다.
편의점 체인인 Co-op의 순매출은 2.9% 증가했으며, 시장 점유율은 5.5%로 변동이 없었다. 웨이트로즈(Waitrose)의 매출은 2.8% 증가했으며, 시장 점유율은 4.5%로 안정세를 유지했다. 아이슬란드(Iceland)는 전체 시장의 성장률과 동일한 2.6%의 성장률을 기록했으며, 시장 점유율은 2.3%를 기록했다. M&S****의 식료품 부문 매출은 전년 대비 14.8% 증가했다.
*월드패널, 패션 부문, 신발을 포함한 전체 교복 시장, 2026년 8월 16일 종료 주를 기준으로 한 12주간 데이터
**월드패널(Worldpanel) 패널보이스(PanelVoice), 신학기 설문조사, 2026년 8월, 991가구 대상, 펄스 패널(Pulse Panel). 현장 조사 기간: 2026년 8월 24일 ~ 9월 7일**
*** 월드패널(Worldpanel) 식품 소비 조사: 어린이 도시락의 57.5%에 샌드위치가 포함되어 있음, 2026년 8월 9일 종료된 52주차
****참고: M&S는 매출 구성에서 의류 및 일반 상품의 비중이 높기 때문에, Worldpanel 식료품 시장 점유율 발표의 근거가 되는 ‘Till Roll’ 방법론에 따른 ‘식료품점’의 정의에는 해당되지 않습니다. 이러한 이유로 M&S에 대해서는 비교 가능한 시장 점유율 수치가 제공되지 않습니다. 본 업데이트에 인용된 M&S의 성장 수치는 FMCG(일용소비재) 매출만을 대상으로 한 것이며, ‘식료품 시장 점유율’ 표에 제시된 식료품점 수치는 슈퍼마켓 계산대를 통해 발생한 총 지출액을 반영한 것입니다.
프레이저 맥케빗
Worldpanel by Numerator 소매 및 소비자 인사이트 부문 책임자


